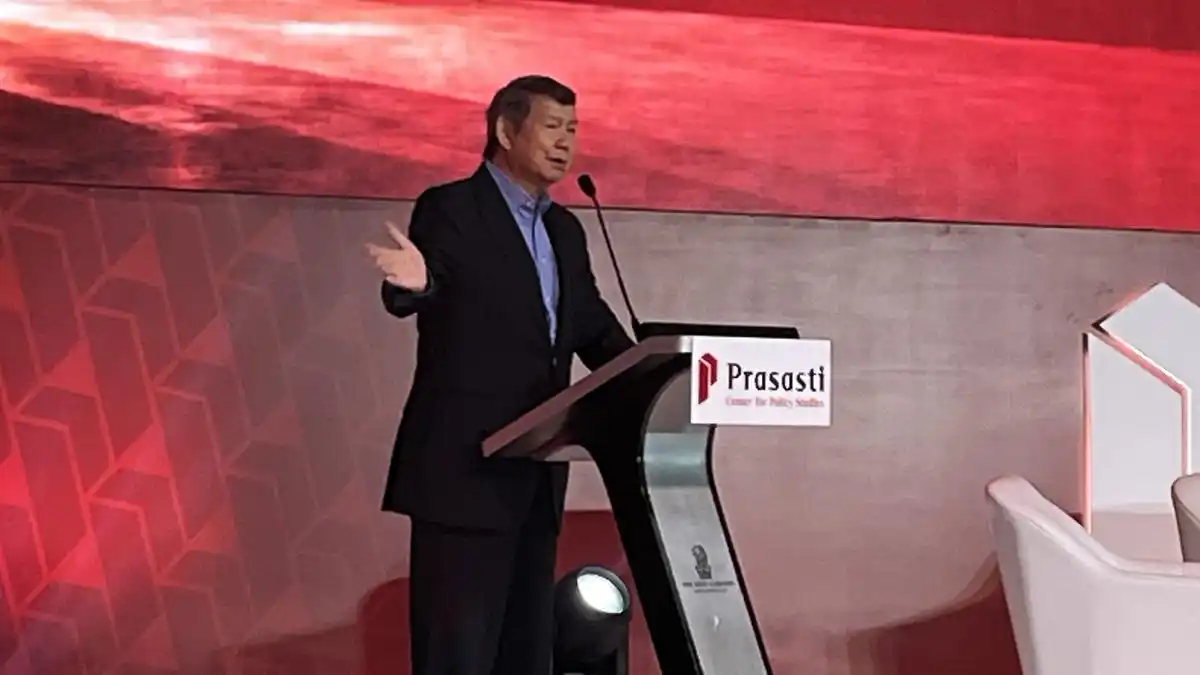
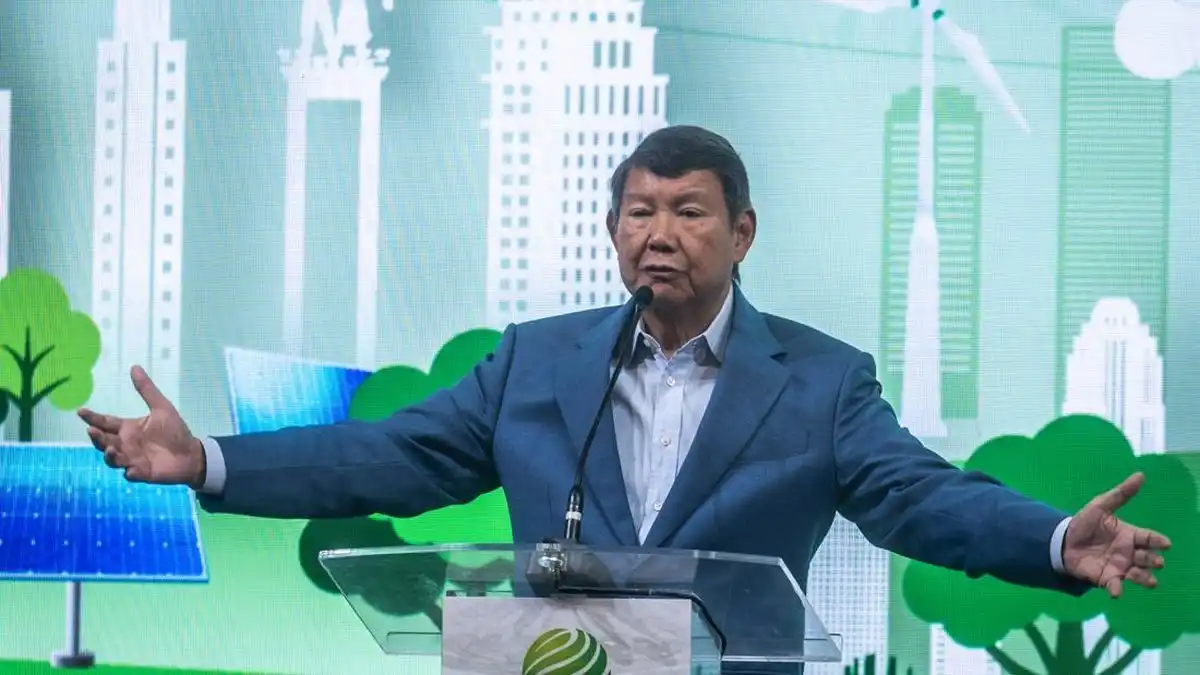
Jakarta | Utusan Khusus Presiden Bidang Iklim dan Energi, Hashim Djojohadikusumo, mengungkap rencana Presiden Prabowo Subianto untuk membagikan ponsel gratis kepada masyarakat. Informasi tersebut disampaikan Hashim dalam acara Prasasti Indonesia Policy Forum 2026 yang berlangsung di Jakarta Selatan pada Selasa, 13 Oktober.
Hashim, yang merupakan adik Presiden Prabowo, menyebut pembagian perangkat komunikasi itu sebagai bagian dari agenda pemerintah untuk memperluas akses digital bagi masyarakat. Rencana tersebut terutama diarahkan kepada warga yang selama ini belum memperoleh layanan perbankan atau belum terhubung secara memadai dengan ekosistem digital.
Dalam penyampaiannya, Hashim menegaskan bahwa ponsel gratis tersebut tidak dirancang sebagai program yang berdiri sendiri. Penyediaan perangkat akan berkaitan langsung dengan rencana pemerintah menghadirkan rekening digital gratis bagi masyarakat. Dengan demikian, ponsel diharapkan dapat menjadi sarana pendukung agar penerima manfaat mampu mengakses rekening, layanan keuangan, serta berbagai fasilitas digital yang disiapkan pemerintah.
Keterkaitan perangkat dan rekening digital menjadi unsur penting dalam rencana tersebut. Masyarakat yang belum terlayani bank sering menghadapi kendala berupa keterbatasan perangkat, akses internet, maupun kemampuan menggunakan layanan keuangan berbasis digital. Melalui pemberian ponsel sekaligus penyediaan rekening tanpa biaya, pemerintah berupaya mengurangi hambatan awal yang membuat sebagian warga belum dapat memanfaatkan layanan perbankan.
Meski demikian, pengungkapan Hashim pada forum itu masih berupa informasi mengenai rencana pemerintah. Detail pelaksanaan, termasuk kriteria penerima, jenis perangkat, mekanisme distribusi, serta waktu dimulainya program, belum dijelaskan secara terperinci. Kejelasan mengenai aspek-aspek tersebut akan menentukan sejauh mana program ponsel dan rekening digital gratis dapat menjangkau masyarakat yang benar-benar membutuhkan.
Program yang disampaikan Hashim dirancang dengan menggabungkan pemberian ponsel dan pembukaan rekening digital dalam satu paket. Ponsel yang dibagikan tidak hanya berfungsi sebagai perangkat komunikasi, tetapi juga menjadi sarana untuk mengakses rekening tersebut. Dengan mekanisme ini, penerima dapat memiliki perangkat sekaligus akun keuangan yang disiapkan sejak awal, tanpa harus mengurus pembukaan rekening secara terpisah melalui layanan perbankan konvensional.
Setiap ponsel dalam rencana program itu akan dilengkapi rekening digital yang memiliki saldo awal otomatis sebesar Rp50 ribu. Saldo tersebut menjadi dana pertama yang tercatat di dalam rekening penerima ketika perangkat dan akun diserahkan. Informasi mengenai saldo awal ini menunjukkan bahwa rekening digital tidak sekadar dibuat dalam keadaan kosong, melainkan telah disiapkan untuk menampung dana dan digunakan sesuai mekanisme yang ditetapkan pemerintah.
Hashim juga menyatakan bahwa setiap warga negara akan memperoleh ponsel yang terhubung dengan rekening digital. Melalui rekening tersebut, dana pemerintah nantinya dapat tersedia dan dikirimkan kepada penerima. Keterhubungan ponsel, rekening, dan penyaluran dana menjadi bagian utama dari mekanisme program, karena perangkat yang diterima berfungsi sebagai akses menuju akun digital tempat dana pemerintah disediakan.
Sasaran rekening gratis itu disebut secara spesifik, yaitu warga negara yang baru berusia 17 tahun dan belum mempunyai rekening bank. Dengan demikian, program ini diarahkan kepada kelompok yang memasuki usia dewasa tetapi belum memiliki akses rekening perbankan. Kriteria tersebut penting untuk dipahami agar cakupan program tidak ditafsirkan secara lebih luas daripada informasi yang disampaikan. Pernyataan mengenai ponsel dan rekening digital ini tidak secara otomatis berarti seluruh masyarakat pasti menerima bantuan, sebab sasaran yang disebutkan berfokus pada warga berusia 17 tahun yang belum memiliki rekening bank.
Pemerintah menunjuk Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI) untuk mendukung penyediaan rekening digital tanpa biaya bagi masyarakat yang belum terlayani perbankan. Penunjukan ini menempatkan kedua bank sebagai pelaksana penting dalam upaya memperluas akses keuangan formal, terutama bagi warga yang belum memiliki rekening atau masih menghadapi hambatan dalam menggunakan layanan perbankan.
Melalui BRI dan BSI, pembukaan rekening akan difasilitasi bagi sekitar 30 persen penduduk Indonesia yang disebut belum tersentuh layanan perbankan. Fasilitas tersebut diharapkan dapat mengurangi kendala biaya, prosedur, dan keterjangkauan yang selama ini membuat sebagian masyarakat berada di luar sistem keuangan formal. Rekening gratis juga dapat menjadi pintu masuk bagi penggunaan layanan digital, seperti transfer, pembayaran, penyimpanan dana, dan penerimaan bantuan atau pendapatan secara lebih aman.
Pernyataan mengenai besarnya kelompok ini disampaikan Hashim dengan merujuk pada data Bank Dunia. Menurut pandangan yang dikemukakannya, sekitar 30 persen penduduk Indonesia masih berada di luar sektor perbankan. Angka itu menggambarkan perkiraan proporsi masyarakat yang belum memiliki akses atau belum menggunakan rekening bank, sehingga memberikan konteks mengenai skala persoalan inklusi keuangan yang hendak ditangani pemerintah.
Namun, angka sekitar 30 persen tersebut perlu dibedakan dari sasaran teknis program. Persentase itu merupakan gambaran kelompok penduduk yang belum terlayani, bukan secara otomatis jumlah penerima yang harus dibuka rekeningnya dalam satu tahap atau kuota operasional BRI dan BSI. Sasaran teknis dapat ditetapkan melalui kriteria, wilayah, jadwal, dan mekanisme pelaksanaan yang berbeda. Pemisahan estimasi populasi dan target program penting agar capaian pembukaan rekening dapat dinilai secara tepat, sekaligus mencegah angka kelompok yang belum memiliki rekening disalahartikan sebagai target pelaksanaan tunggal.
Rekening digital gratis yang direncanakan bagi warga yang belum terlayani bank tidak hanya berfungsi sebagai sarana transaksi pribadi. Rekening tersebut juga diproyeksikan menjadi saluran pemerintah untuk menyalurkan bantuan tunai kepada masyarakat yang telah ditetapkan sebagai penerima. Dengan mekanisme ini, bantuan dapat dikirim secara langsung dan tercatat melalui sistem digital, sehingga proses penyaluran tidak lagi bergantung pada pembagian uang secara fisik.
Sesuai rencana, Kementerian Keuangan akan mengirimkan bantuan tunai langsung ke rekening digital yang tersedia pada ponsel penerima. Artinya, warga yang berhak memperoleh bantuan tidak perlu menerima dana dalam bentuk fisik melalui penyaluran konvensional. Dana akan masuk ke rekening masing-masing dan dapat diakses melalui perangkat yang telah terhubung dengan layanan tersebut. Perubahan mekanisme ini diharapkan mendukung penyaluran yang lebih terarah, sekaligus memperkuat pencatatan penerima dan transaksi bantuan.
Namun, program rekening gratis tersebut belum akan direalisasikan pada 2026. Teknis pelaksanaannya masih dibahas, sehingga belum ada pelaksanaan yang dapat dilakukan pada tahun tersebut. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa program ini diproyeksikan mulai berjalan pada awal 2027. Keterangan tersebut menjadi acuan mengenai waktu dimulainya program, tanpa menetapkan jadwal atau tahapan tambahan di luar rencana yang masih dibahas.
Dalam rancangan yang disiapkan, rekening akan diberikan secara otomatis bersamaan dengan proses pembuatan Kartu Tanda Penduduk (KTP). Pemberian tersebut direncanakan terhubung dengan data Direktorat Jenderal Kependudukan dan Pencatatan Sipil Kementerian Dalam Negeri. Integrasi sistem ini memungkinkan identitas penduduk digunakan sebagai dasar pembentukan rekening dan penentuan penerima bantuan. Dengan keterhubungan data kependudukan, pemerintah menyiapkan fondasi administrasi untuk menyalurkan bantuan tunai ke rekening yang sesuai dengan identitas warga, meskipun rincian teknis penerapan program masih menunggu pembahasan lebih lanjut.
Baca juga: Revolusi Keuangan: Rencana Rekening Bank untuk Setiap Warga Indonesia | Jaksa Agung Muda Tindak Pidana Khusus Blokir Rekening PT PSMI | Peluang Program Rekening Massal untuk Masyarakat