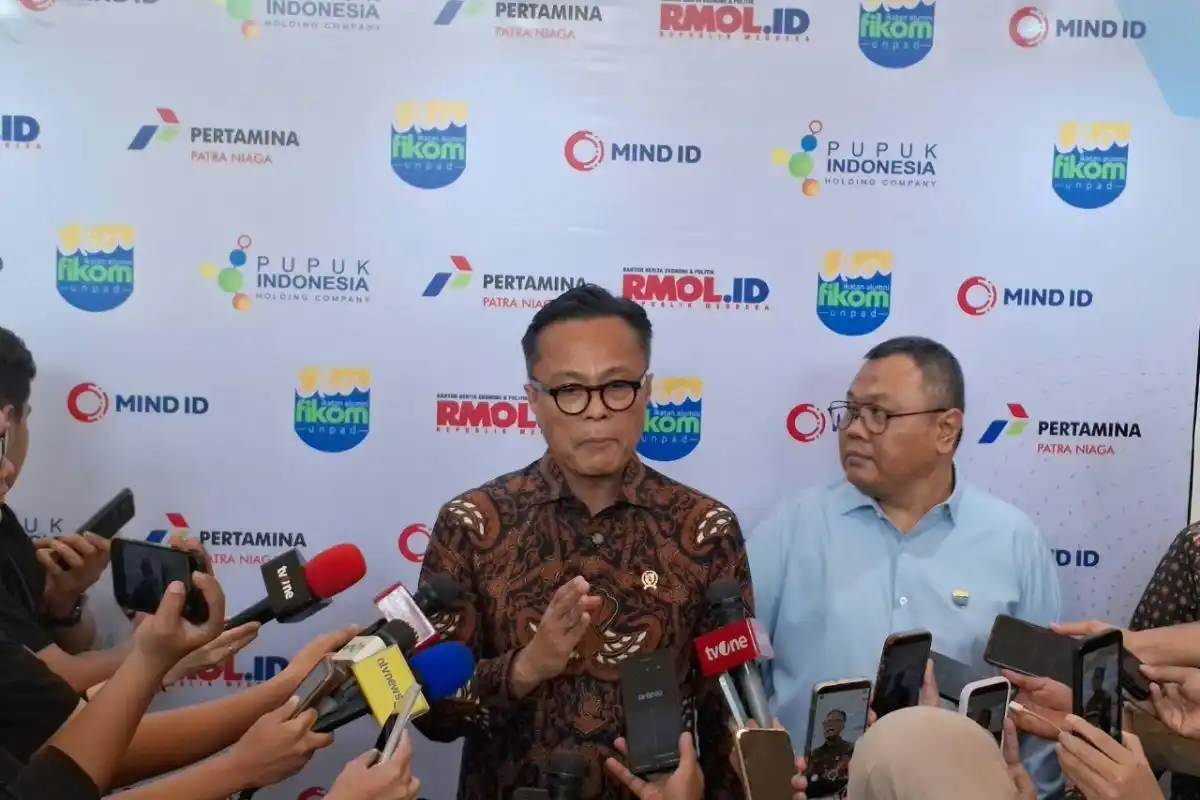
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 2 Oktober 2026, Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara Indonesia menargetkan penyelesaian sekaligus penerbitan laporan keuangan pada Oktober 2026. Target tersebut disampaikan oleh Chief Operating Officer Danantara Indonesia, Dony Oskaria, setelah menghadiri executive breakfast meeting yang digelar IKA Fikom Unpad di Jakarta pada Jumat.
Dony menyampaikan bahwa penyusunan laporan keuangan masih menjadi bagian dari proses yang sedang berjalan di internal Danantara. Laporan tersebut ditargetkan selesai dan dapat diterbitkan pada Oktober 2026. Pernyataan itu menjadi informasi terbaru mengenai rencana penyampaian laporan keuangan lembaga pengelola investasi tersebut kepada publik.
Dalam penyampaiannya, Dony tidak memberikan kepastian di luar target waktu yang telah disebutkan. Dengan demikian, Oktober 2026 merupakan sasaran penyelesaian dan penerbitan laporan keuangan Danantara Indonesia berdasarkan keterangan yang disampaikan setelah kegiatan di Jakarta tersebut.
Laporan keuangan nantinya diharapkan memberikan gambaran mengenai kondisi dan kinerja keuangan Danantara Indonesia dalam periode pelaporan. Namun, rincian mengenai cakupan laporan, angka-angka keuangan, serta mekanisme penerbitannya belum disampaikan dalam keterangan tersebut.
Danantara Indonesia merupakan badan yang mengelola investasi dan aset strategis negara. Rencana penerbitan laporan keuangan pada Oktober 2026 menjadi bagian dari perkembangan kelembagaan Danantara, terutama terkait penyediaan informasi mengenai pengelolaan keuangan dan aktivitas investasinya.
Untuk saat ini, informasi yang tersedia berfokus pada target waktu yang disampaikan Dony Oskaria. Perkembangan selanjutnya akan bergantung pada penyelesaian proses internal hingga laporan keuangan tersebut siap diterbitkan pada Oktober 2026.
Dony Oskaria menyampaikan harapan agar laporan keuangan Danantara dapat dirampungkan dan diterbitkan pada Oktober 2026. Pernyataan tersebut menunjukkan adanya target waktu yang ingin dicapai dalam bulan berjalan, sejalan dengan upaya untuk menyajikan informasi mengenai kinerja dan kondisi keuangan lembaga secara terbuka kepada publik.
Namun, pernyataan Dony perlu dipahami secara tepat. Ia tidak menyebutkan bahwa laporan keuangan tersebut telah selesai atau sudah siap diterbitkan. Keterangan yang disampaikan masih berupa harapan dan sasaran penyelesaian. Dengan demikian, penerbitan pada Oktober bergantung pada proses finalisasi yang masih berlangsung, termasuk penyusunan data, pemeriksaan, serta pemenuhan prosedur pelaporan yang diperlukan.
Nuansa tersebut penting karena jadwal yang disebutkan belum dapat diperlakukan sebagai kepastian mutlak. Target Oktober menggambarkan batas waktu atau momentum yang diharapkan, bukan konfirmasi bahwa dokumen akan tersedia pada tanggal tertentu. Apabila terdapat tahapan yang memerlukan waktu tambahan, jadwal publikasi dapat dipengaruhi oleh proses tersebut.
Pernyataan Dony juga memperlihatkan komitmen untuk mendorong penyelesaian laporan dalam waktu dekat. Publik dapat menjadikan Oktober 2026 sebagai acuan sementara mengenai waktu rilis yang diharapkan, sembari menunggu pengumuman resmi dan dokumen laporan yang telah dituntaskan. Dengan cara ini, informasi yang beredar tetap ditempatkan sesuai konteks: Danantara menargetkan laporan keuangan terbit pada bulan tersebut, tetapi belum menyatakan bahwa prosesnya telah selesai.
Penjelasan itu sekaligus menegaskan perbedaan target dan realisasi. Target mencerminkan rencana yang sedang diupayakan, sedangkan realisasi baru dapat dipastikan setelah laporan keuangan rampung dan diumumkan secara resmi. Oleh karena itu, perkembangan proses finalisasi dan keterangan lanjutan dari pihak Danantara akan menjadi penentu kepastian waktu publikasinya.
Laporan keuangan Danantara Indonesia saat ini masih berada dalam tahap audit oleh Badan Pemeriksa Keuangan (BPK). Tahap tersebut merupakan bagian penting dalam proses penyusunan dan penyelesaian laporan sebelum dokumen tersebut dapat diterbitkan kepada publik. Audit dilakukan untuk memeriksa informasi keuangan yang disajikan, termasuk kesesuaian pencatatan dan penyajiannya dengan ketentuan yang berlaku.
Dalam proses ini, BPK menjalankan pemeriksaan terhadap laporan serta dokumen pendukung yang diperlukan. Pemeriksaan tersebut menjadi dasar bagi proses penelaahan sebelum laporan keuangan Danantara Indonesia dinyatakan siap untuk diselesaikan dan dirilis. Selama audit masih berlangsung, laporan belum berada pada tahap akhir penerbitan.
Proses audit juga menempatkan laporan keuangan dalam mekanisme pemeriksaan yang diperlukan sebelum informasi mengenai kondisi keuangan organisasi disampaikan secara resmi. Dengan demikian, penerbitan laporan tidak hanya bergantung pada penyusunan dokumen internal, tetapi juga pada berlangsungnya tahapan pemeriksaan oleh lembaga yang berwenang. Danantara masih menunggu proses tersebut berjalan sesuai ketentuan.
Target penerbitan laporan keuangan pada Oktober 2026 perlu dipahami dalam konteks bahwa audit BPK masih berlangsung. Informasi tersebut menunjukkan waktu yang ditargetkan untuk penerbitan, bukan keterangan bahwa pemeriksaan telah selesai. Karena audit belum berakhir, belum terdapat dasar untuk menyimpulkan hasil pemeriksaan, tingkat penyelesaian laporan, maupun rincian jadwal pada setiap tahapnya.
Setelah tahapan audit berlangsung sesuai proses yang ditetapkan, laporan keuangan akan diselesaikan untuk kemudian diterbitkan. Rincian mengenai hasil audit dan perkembangan lebih lanjut baru dapat diketahui melalui informasi resmi yang disampaikan setelah proses pemeriksaan serta penyelesaian laporan mencapai tahap yang diperlukan.
Selain pemeriksaan yang dilakukan dalam rangka penyusunan laporan keuangan, Danantara juga melibatkan pihak auditor swasta. Audit terhadap laporan keuangan tersebut telah dilakukan oleh Ernst & Young, yang lebih dikenal dengan singkatan EY. Perusahaan itu merupakan salah satu firma audit yang termasuk dalam kelompok Big Four, yaitu kelompok perusahaan auditor besar yang beroperasi secara internasional.
Keterlibatan EY menjadi bagian dari proses pemeriksaan terhadap laporan keuangan Danantara yang sedang berjalan. Informasi mengenai pelaksanaan audit ini menunjukkan bahwa pemeriksaan tidak hanya berlangsung melalui mekanisme internal, tetapi juga melibatkan penyedia jasa audit dari sektor swasta. Dalam konteks tersebut, EY menjalankan perannya sebagai perusahaan auditor yang ditugaskan untuk melakukan pemeriksaan atas laporan keuangan Danantara sesuai dengan proses yang sedang berlangsung.
Penyebutan EY dalam proses tersebut memberikan keterangan mengenai pihak eksternal yang terlibat dalam pemeriksaan. Namun, informasi yang tersedia pada tahap ini terbatas pada fakta bahwa audit telah dilakukan oleh firma yang tergabung dalam Big Four. Karena itu, pelaksanaan audit tersebut perlu dipahami sebagai salah satu tahapan pemeriksaan, bukan sebagai penyampaian kesimpulan mengenai kondisi laporan keuangan Danantara.
Status audit oleh EY juga ditempatkan dalam rangkaian persiapan menuju penerbitan laporan keuangan Danantara. Proses tersebut masih menjadi bagian dari agenda pemeriksaan yang sedang berlangsung. Dengan demikian, keterangan tentang auditor swasta yang digunakan berfungsi menjelaskan siapa pihak yang terlibat dalam audit, tanpa memperluas informasi mengenai hasil pemeriksaan. Pada tahap ini, belum ada informasi tambahan yang dapat dijadikan dasar untuk menjelaskan hasil audit, opini auditor, atau nilai yang tercantum dalam laporan keuangan.
Informasi tersebut juga belum memuat penilaian atas laporan keuangan maupun uraian tentang temuan pemeriksaan. Penyampaian mengenai keterlibatan EY hanya menegaskan bahwa unsur auditor swasta telah hadir dalam proses pemeriksaan Danantara. Rincian lebih lanjut mengenai audit akan bergantung pada informasi resmi yang disampaikan dalam rangkaian penerbitan laporan keuangan tersebut. Keterangan ini menjaga pembahasan tetap sesuai dengan informasi yang tersedia.


