Jakarta | Lembaga Penjamin Simpanan (LPS) mencatat 14 Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) dilikuidasi sepanjang Januari hingga Oktober 2026. Angka ini merujuk pada lembaga yang masuk proses likuidasi selama periode sepuluh bulan tersebut, bukan jumlah seluruh BPR dan BPRS yang beroperasi di Indonesia. Karena itu, data tersebut perlu dibaca sesuai cakupan dan rentang waktu yang disampaikan LPS.
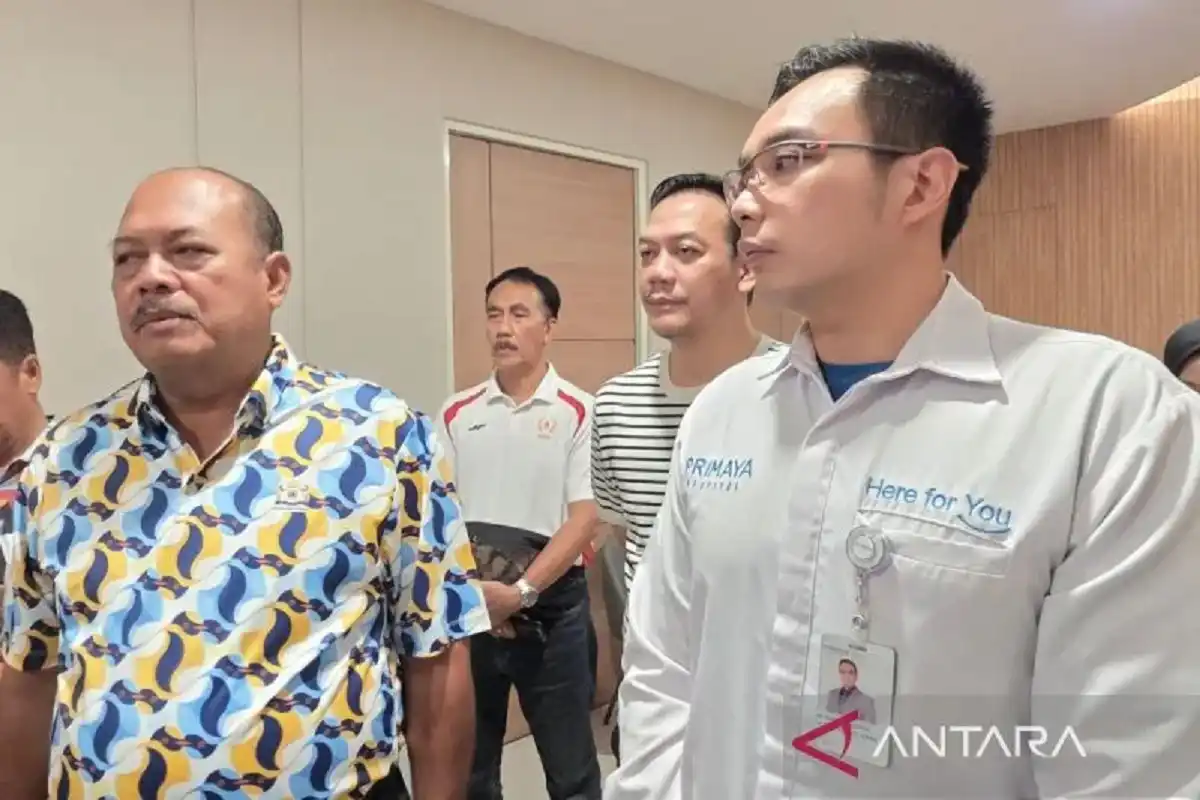
Informasi mengenai jumlah likuidasi itu disampaikan Ketua Dewan Komisioner LPS, Anggito Abimanyu, dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) di Jakarta pada Selasa, 3 November 2026. Penyampaian tersebut memberi gambaran mengenai perkembangan penanganan bank yang tidak dapat melanjutkan kegiatan usahanya, sebagaimana dicatat oleh lembaga penjamin simpanan hingga akhir Oktober.
Likuidasi merupakan proses yang dijalankan terhadap bank tertentu setelah izin usaha dicabut, dengan penyelesaian aset dan kewajiban mengikuti ketentuan yang berlaku. Dalam konteks angka 14 tersebut, fokusnya adalah BPR dan BPRS yang tercatat dilikuidasi pada periode yang disebutkan. Angka itu tidak dengan sendirinya menunjukkan bahwa seluruh bank dalam kelompok tersebut mengalami masalah, ataupun bahwa kondisi yang sama berlaku merata di semua daerah.
BPR dan BPRS memiliki peran dalam menyediakan layanan keuangan, terutama bagi masyarakat dan pelaku usaha di tingkat lokal. Namun, kondisi setiap bank dapat berbeda, sehingga jumlah likuidasi perlu dipahami sebagai catatan atas kasus-kasus tertentu, bukan ukuran langsung keadaan seluruh industri. Informasi LPS juga tidak berarti bahwa semua nasabah atau seluruh lembaga perbankan terdampak. Untuk memahami situasi secara menyeluruh, angka tersebut dapat ditempatkan bersama perkembangan pengawasan, kondisi masing-masing bank, serta kebijakan penanganan yang relevan. Dengan demikian, pemberitaan tentang 14 BPR dan BPRS yang dilikuidasi tetap akurat dalam menyebut periode Januari–Oktober 2026 dan sumber informasinya, tanpa memperluas kesimpulan melampaui data yang disampaikan. Penegasan batas ini penting agar pembaca membedakan catatan likuidasi sejumlah bank dari gambaran umum kesehatan seluruh sistem perbankan nasional.
Anggito menjelaskan bahwa lemahnya tata kelola menjadi faktor utama yang mendorong resolusi atau likuidasi terhadap BPR dan BPRS yang bersangkutan. Pernyataan tersebut menempatkan persoalan tata kelola sebagai perhatian penting dalam memahami penutupan sejumlah bank pada 2026. Menurut penjelasannya, LPS memantau aspek tersebut ketika menangani bank-bank yang akhirnya ditutup. Dengan demikian, langkah resolusi tidak dipaparkan sebagai keputusan tanpa dasar, melainkan sebagai respons terhadap kondisi bank yang dinilai bermasalah, terutama dari sisi pengelolaannya. Keterangan ini menegaskan bahwa mutu tata kelola berperan sentral dalam menjaga keberlangsungan lembaga keuangan, sekaligus menjadi bagian dari penilaian atas kondisi bank yang memerlukan penanganan.
Anggito juga mengakui bahwa ada faktor lain yang turut berperan. Namun, ia menegaskan bahwa tata kelola tetap merupakan faktor utama yang dipantau LPS terkait penutupan bank-bank tersebut. Pembedaan ini penting: pengakuan adanya faktor lain tidak mengubah penekanan narasumber pada lemahnya tata kelola sebagai penyebab utama. Karena itu, penjelasan mengenai likuidasi perlu mempertahankan urutan bobot yang disampaikan, bukan menyamakan seluruh faktor atau menggeser perhatian dari aspek yang paling ditekankan. Keterangan tersebut tidak merinci faktor-faktor lain, sehingga tidak tepat untuk menambahkan dugaan khusus yang tidak disampaikan oleh Anggito.
Penekanan pada tata kelola juga membantu menjelaskan fokus pengawasan dan penanganan LPS dalam kasus-kasus ini. Pengawasan terhadap kondisi bank mencakup perhatian pada bagaimana tata kelola dijalankan, sebab kelemahan pada aspek tersebut disebut berkaitan langsung dengan keputusan resolusi atau likuidasi. Meski demikian, pernyataan Anggito tidak berarti bahwa seluruh BPR dan BPRS menghadapi persoalan yang sama, ataupun bahwa satu bentuk kelemahan tertentu ditemukan pada setiap bank. Keterangan yang tersedia hanya menyatakan bahwa lemahnya tata kelola pada bank-bank yang bersangkutan menjadi faktor utama. Dengan menjaga batas informasi tersebut, pembaca dapat memahami dasar penjelasan tanpa menyimpulkan rincian yang belum dikemukakan. Secara umum, pesan Anggito menempatkan tata kelola sebagai aspek kunci dalam membaca penutupan, sementara faktor lain diakui ada tetapi tidak dirinci sebagai fokus utama keterangannya.
Dalam proses penanganan bank yang dicabut izin usahanya, Lembaga Penjamin Simpanan (LPS) menetapkan rekening nasabah yang memenuhi ketentuan penjaminan sebagai rekening layak bayar. Pada bank-bank yang dilikuidasi, jumlah rekening yang dinyatakan layak bayar mencapai 62.971 rekening, dengan nilai keseluruhan sekitar Rp1,9 triliun. Angka tersebut menggambarkan total simpanan yang memenuhi persyaratan untuk memperoleh pembayaran, bukan jumlah dana yang pada saat ini telah disalurkan kepada nasabah. Karena itu, kedua angka tersebut perlu dibedakan ketika membaca perkembangan pembayaran klaim.
Hingga periode pelaporan yang disampaikan, LPS telah membayarkan klaim sebesar Rp643,94 miliar kepada nasabah. Nilai pembayaran ini merupakan bagian dari total nilai rekening layak bayar Rp1,9 triliun. Dengan kata lain, besaran rekening yang memenuhi syarat menunjukkan nilai kewajiban yang dapat dibayar berdasarkan hasil verifikasi, sedangkan klaim yang sudah dibayarkan mencatat dana yang benar-benar telah diterima nasabah. Perbedaan itu dapat terjadi karena pembayaran dilakukan secara bertahap setelah proses administrasi dan verifikasi setiap rekening diselesaikan. Oleh sebab itu, jumlah rekening yang layak bayar tidak dapat diperlakukan sebagai jumlah klaim yang sudah cair.
Menurut Anggito, sekitar 60 persen dari jumlah klaim yang telah dibayarkan disalurkan dalam lima hari kerja pertama. Keterangan tersebut merujuk pada porsi dari Rp643,94 miliar yang sudah dibayarkan, bukan 60 persen dari total nilai rekening layak bayar. Kecepatan pembayaran pada tahap awal membantu nasabah memperoleh akses terhadap dana yang dijamin tanpa menunggu seluruh rangkaian likuidasi berakhir. Meski demikian, pencairan tetap bergantung pada pemenuhan persyaratan, kecocokan data, serta kelengkapan dokumen yang diperlukan. Apabila terdapat perbedaan informasi atau rekening memerlukan pemeriksaan tambahan, prosesnya dapat membutuhkan waktu lebih lama daripada rekening yang datanya telah terverifikasi.
LPS berkewajiban mempercepat pembayaran klaim simpanan yang memenuhi syarat, sekaligus memastikan proses berlangsung akurat dan sesuai ketentuan. Percepatan tersebut bukan berarti seluruh nilai rekening layak bayar otomatis dibayarkan pada waktu yang sama. Nasabah perlu mengikuti informasi resmi LPS mengenai status klaim, jadwal pembayaran, dan dokumen yang harus disiapkan. Dengan memahami perbedaan nilai rekening yang telah dinyatakan layak bayar dan nominal yang telah disalurkan, publik dapat menilai perkembangan pembayaran secara lebih tepat. Pelaporan yang memisahkan kedua kategori itu juga memberikan gambaran yang jelas mengenai cakupan kewajiban penjaminan serta realisasi pembayaran kepada nasabah bank yang dilikuidasi.
Dukungan Lembaga Penjamin Simpanan (LPS) terhadap program konsolidasi Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) yang dijalankan Otoritas Jasa Keuangan (OJK) mencerminkan pentingnya penguatan industri secara menyeluruh. Konsolidasi dipandang sebagai salah satu langkah untuk membangun lembaga yang lebih sehat dan mampu bertahan menghadapi perubahan kondisi ekonomi. Dukungan tersebut juga menunjukkan bahwa upaya memperkuat BPR dan BPRS memerlukan koordinasi antarpemangku kepentingan, sesuai dengan peran masing-masing dalam menjaga stabilitas serta mendukung kepercayaan masyarakat terhadap layanan keuangan.
OJK sebelumnya menjelaskan bahwa konsolidasi diarahkan untuk memperkuat permodalan, efisiensi, kapasitas usaha, tata kelola, dan manajemen risiko. Penggabungan atau penataan kelembagaan dapat membantu BPR dan BPRS mencapai skala operasional yang lebih memadai, mengelola biaya dengan lebih efektif, serta mengalokasikan sumber daya secara lebih tepat.
394 kunjungan