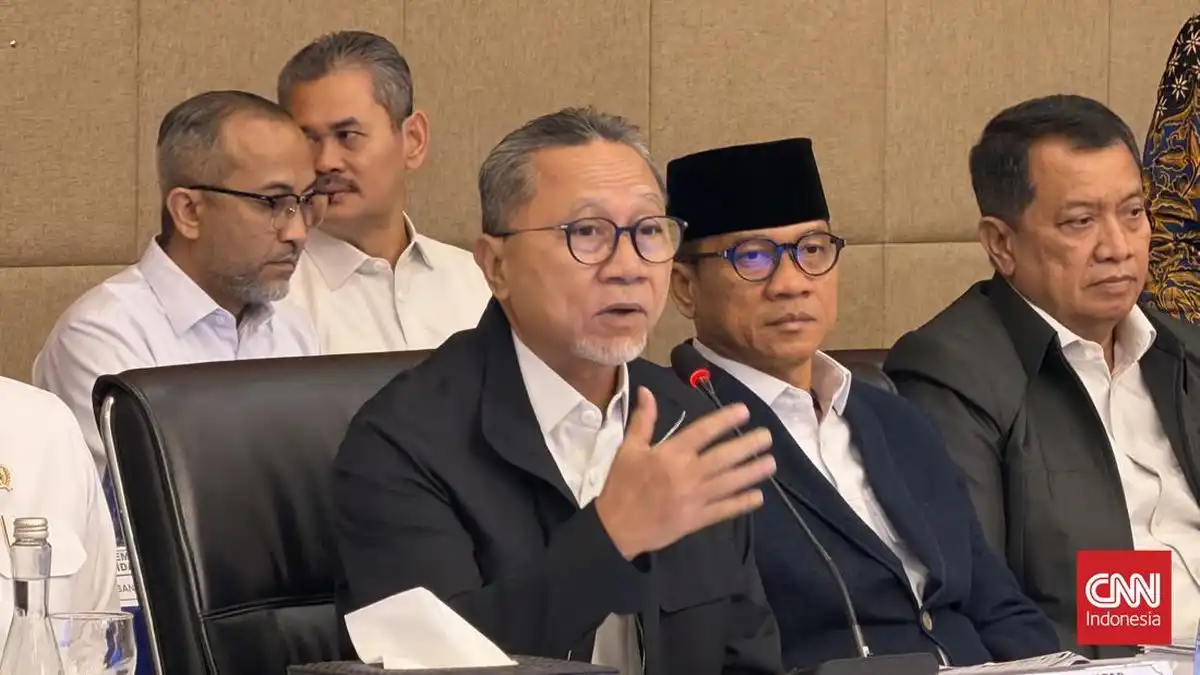
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 8 Oktober 2026, Menteri Keuangan Suahasil Nazara mengungkapkan bahwa pemerintah tidak memungut seluruh potensi pendapatan pajak yang tersedia setiap tahun. Dari potensi penerimaan pajak yang diperkirakan mencapai sekitar 12 persen terhadap produk domestik bruto (PDB), pemerintah menghimpun kurang lebih 10 persen. Adapun sekitar 2 persen lainnya tidak ditarik sebagai penerimaan negara.
Pernyataan tersebut disampaikan Suahasil di Hotel Raffles Jakarta pada Kamis (8/10/2026). Penjelasan itu menunjukkan bahwa perbedaan potensi pajak dan realisasi penerimaan tidak seluruhnya dapat dibaca sebagai tanda lemahnya kinerja pemungutan. Sebagian potensi tersebut memang sengaja tidak dipungut karena pemerintah mempertimbangkan fungsi pajak yang lebih luas dalam perekonomian.
Potensi sebesar 2 persen PDB yang tidak masuk ke kas negara berkaitan dengan kebijakan insentif perpajakan. Melalui insentif, pemerintah memberikan ruang bagi masyarakat dan pelaku usaha untuk mempertahankan daya beli, menjaga arus kas, serta mendorong kegiatan investasi dan produksi. Dengan demikian, penerimaan yang tidak dipungut dapat tetap beredar di dalam perekonomian dan mendukung aktivitas ekonomi.
Kebijakan tersebut juga memperlihatkan bahwa pengelolaan pajak tidak semata-mata berorientasi pada peningkatan penerimaan setinggi-tingginya. Pemerintah perlu menyeimbangkan kebutuhan pembiayaan negara dengan upaya menjaga momentum pertumbuhan. Karena itu, angka 12 persen sebagai potensi penerimaan dan 10 persen sebagai realisasi pemungutan perlu dipahami bersama konteks kebijakan yang melatarbelakanginya.
Penjelasan Suahasil menegaskan bahwa insentif perpajakan merupakan bagian dari strategi fiskal. Pemerintah tetap memungut sebagian besar potensi pajak, tetapi memilih untuk tidak menarik seluruhnya agar manfaat ekonomi dapat dirasakan melalui konsumsi, investasi, dan keberlanjutan usaha.
Suahasil menjelaskan bahwa kebijakan pajak tidak semata-mata dirancang untuk menghimpun penerimaan negara. Pajak juga dapat digunakan sebagai instrumen kebijakan ekonomi yang memberi ruang bagi kegiatan usaha dan rumah tangga untuk tetap berjalan. Dalam fungsi tersebut, pemerintah memberikan insentif pajak dengan tujuan membantu dunia usaha menghadapi kebutuhan operasional serta menjaga kemampuan rumah tangga dalam menjalankan aktivitas ekonominya.
Menurut penjelasan Suahasil, insentif pajak berarti terdapat sebagian potensi penerimaan yang tidak langsung dikumpulkan oleh negara. Potensi tersebut tetap dibiarkan berada di tengah masyarakat melalui berbagai bentuk keringanan atau fasilitas perpajakan. Dengan demikian, dana yang seharusnya masuk sebagai penerimaan negara dapat tetap digunakan oleh pelaku usaha dan rumah tangga sesuai kebutuhan masing-masing.
Ia menyebutkan bahwa nilai potensi pajak yang tidak dikumpulkan tersebut berada di sekitar 2 persen dari Produk Domestik Bruto (PDB). Angka itu menggambarkan besarnya ruang fiskal yang sengaja dipertahankan agar dana tetap beredar dalam perekonomian. Peredaran dana tersebut berkaitan dengan kemampuan masyarakat untuk melakukan konsumsi, sementara dunia usaha dapat memanfaatkannya untuk mempertahankan kegiatan produksi dan operasional.
Penjelasan itu menempatkan insentif pajak sebagai bagian dari kebijakan untuk menjaga perputaran ekonomi, bukan hanya sebagai pengurangan kewajiban perpajakan. Negara tetap memiliki fungsi menghimpun penerimaan, tetapi pada saat yang sama sebagian potensi pajak dapat tidak ditarik agar aktivitas ekonomi di masyarakat terus berlangsung. Karena itu, kebijakan pajak mencakup pertimbangan mengenai penerimaan negara sekaligus dukungan terhadap kegiatan usaha dan kondisi rumah tangga.
Direktorat Jenderal Pajak (DJP) menetapkan target penerimaan pajak 2027 sebesar Rp2.593,4 triliun. Angka tersebut lebih tinggi dibandingkan outlook penerimaan pajak 2026 yang diproyeksikan mencapai Rp2.310,8 triliun. Dengan demikian, target tahun depan meningkat sekitar 12,2 persen. Kenaikan ini menunjukkan adanya harapan pemerintah terhadap penguatan aktivitas ekonomi, perbaikan administrasi perpajakan, serta peningkatan kemampuan negara dalam menghimpun penerimaan dari berbagai sumber.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan perkembangan target tersebut di Bogor pada Kamis (1/10/2026). Ia menyampaikan bahwa pencapaian target tidak hanya mengandalkan peningkatan tarif atau penambahan beban bagi wajib pajak, tetapi juga ditopang strategi administrasi yang lebih terarah. Pendekatan ini menempatkan penguatan kepatuhan dan perluasan basis pajak sebagai bagian penting dalam menjaga pertumbuhan penerimaan secara berkelanjutan.
Strategi pertama yang disiapkan adalah intensifikasi berbasis teknologi. Pemanfaatan data dan analisis digital dapat membantu otoritas pajak mengidentifikasi potensi penerimaan, mencocokkan informasi transaksi, serta mengurangi kesenjangan kewajiban dan pembayaran pajak. Di sisi lain, perluasan basis pajak diarahkan untuk menjangkau kegiatan ekonomi dan kelompok wajib pajak yang selama ini belum terdata atau belum memenuhi kewajibannya secara optimal.
DJP juga akan mendorong peningkatan kepatuhan melalui optimalisasi sistem coretax. Sistem ini diharapkan menyederhanakan proses administrasi, memperbaiki kualitas data, dan memberikan layanan yang lebih terintegrasi bagi wajib pajak. Penerapan compliance risk management turut menjadi instrumen penting untuk menentukan prioritas pengawasan berdasarkan tingkat risiko. Dengan pendekatan tersebut, pemeriksaan dan tindakan penegakan dapat dilakukan secara lebih selektif, terukur, dan berbasis data, sementara wajib pajak yang patuh memperoleh proses layanan yang lebih efisien.
Direktorat Jenderal Pajak (DJP) menetapkan sasaran lanjutan untuk 2027 berupa tax ratio sebesar 9,26 persen dan tax buoyancy 1,41. Target tersebut mencerminkan upaya mengembalikan rasio pajak ke kisaran 9 persen, setelah indikator itu berada di bawah level tersebut selama sekitar satu dekade terakhir. Rasio pajak mengukur perbandingan penerimaan pajak terhadap produk domestik bruto (PDB), sehingga peningkatannya menunjukkan kemampuan negara menghimpun pendapatan sejalan dengan aktivitas ekonomi.
Adapun tax buoyancy 1,41 menggambarkan ekspektasi bahwa setiap pertumbuhan ekonomi sebesar 1 persen dapat mendorong kenaikan penerimaan pajak hingga 1,41 persen. Angka ini menandakan penerimaan perpajakan diharapkan tumbuh lebih cepat daripada perekonomian. Dengan demikian, peningkatan pendapatan negara tidak hanya mengandalkan ekspansi PDB, tetapi juga perbaikan kepatuhan, perluasan basis pajak, serta penguatan efektivitas pemungutan.
Dalam proyeksi yang sama, penerimaan pajak pada 2027 diperkirakan mencapai sekitar 2,3 kali capaian pada 2016. Kenaikan tersebut dikaitkan dengan penguatan administrasi perpajakan melalui pemanfaatan teknologi dan integrasi data. Digitalisasi diharapkan membantu DJP mengidentifikasi aktivitas ekonomi secara lebih akurat, mengurangi celah kepatuhan, dan mempercepat pengawasan terhadap wajib pajak. Langkah ini menjadi fondasi penting untuk mencapai tax ratio 9,26 persen tanpa semata-mata menaikkan beban pajak melalui kebijakan baru.
Bimo menjelaskan bahwa proyeksi kenaikan penerimaan pajak tersebut lebih tinggi daripada pertumbuhan ekonomi. Pernyataan itu menegaskan arah kebijakan DJP yang menempatkan peningkatan kualitas administrasi sebagai faktor utama pencapaian target. Jika reformasi berjalan konsisten, pertumbuhan penerimaan dapat ditopang oleh basis data yang lebih kuat dan pemungutan yang lebih efektif. Namun, realisasinya tetap bergantung pada kondisi ekonomi, kesinambungan reformasi, dan kemampuan menjaga kepatuhan wajib pajak.