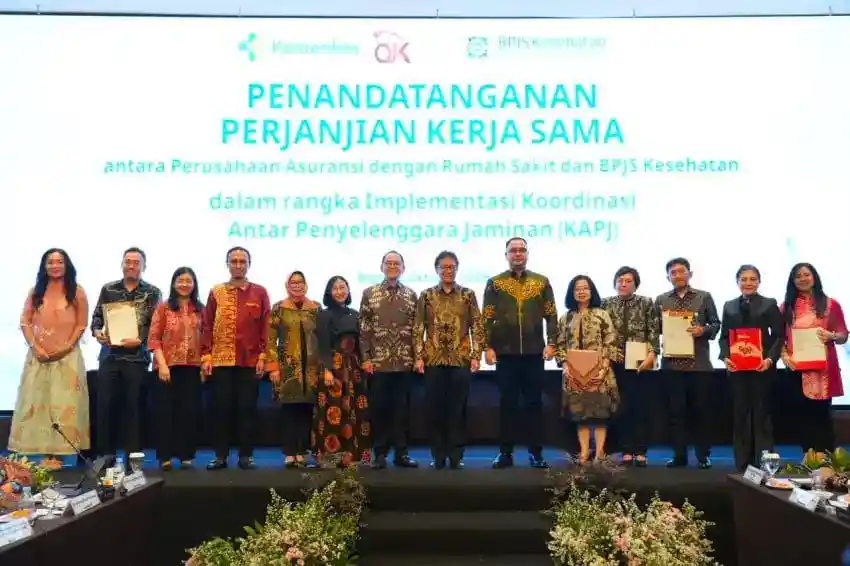
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, BPJS Kesehatan bersama 18 perusahaan asuransi kesehatan tambahan (AKT) menandatangani perjanjian kerja sama koordinasi antarpenyelenggara jaminan (KAPJ). Penandatanganan berlangsung di Bogor, Jawa Barat, pada 6 Oktober 2026, dalam rangkaian kegiatan Komite Kebijakan Sektor Kesehatan (KKSK). Kesepakatan tersebut menjadi langkah penting untuk memperkuat koordinasi penyelenggara jaminan kesehatan, khususnya dalam memberikan layanan yang lebih terintegrasi kepada peserta.
Kerja sama ini merupakan bagian dari implementasi KAPJ sesuai amanat Keputusan Menteri Kesehatan Nomor 1117 Tahun 2025. Melalui koordinasi tersebut, BPJS Kesehatan dan perusahaan asuransi tambahan dapat menyelaraskan mekanisme pelayanan, administrasi, serta pemanfaatan manfaat kesehatan bagi peserta yang memiliki lebih dari satu sumber jaminan. Pengaturan yang lebih terkoordinasi diharapkan dapat memperjelas peran setiap penyelenggara dan mendukung proses layanan kesehatan yang efektif, transparan, serta sesuai dengan ketentuan yang berlaku.
Penandatanganan dengan 18 AKT tersebut juga menambah jumlah mitra BPJS Kesehatan. Dengan adanya kerja sama baru ini, total perusahaan asuransi kesehatan tambahan yang telah menjalin kemitraan dengan BPJS Kesehatan mencapai 31 perusahaan. Perluasan kemitraan tersebut menunjukkan upaya membangun ekosistem jaminan kesehatan yang melibatkan lebih banyak penyelenggara.
Pada kesempatan yang sama, dilakukan pula penandatanganan kerja sama perusahaan asuransi kesehatan tambahan dan fasilitas kesehatan. Fasilitas yang terlibat mencakup rumah sakit maupun grup rumah sakit. Kerja sama ini diharapkan memperkuat hubungan operasional penjamin dan pemberi layanan kesehatan, sehingga pelaksanaan koordinasi jaminan dapat berjalan lebih konsisten di tingkat fasilitas pelayanan. Dengan keterhubungan antarpihak yang semakin baik, peserta berpeluang memperoleh informasi dan layanan yang lebih jelas ketika menggunakan manfaat dari skema jaminan kesehatan yang dimilikinya.
Perjanjian kerja sama BPJS Kesehatan dan 18 perusahaan asuransi tambahan merupakan tindak lanjut konkret dari pembahasan mengenai Koordinasi Antar Penyelenggara Jaminan (KAPJ). Sebelum kesepakatan tersebut ditetapkan, pembahasan KAPJ telah dilakukan secara intensif melalui forum Komite Koordinasi Sistem Keuangan (KKSK). Rangkaian pembahasan itu menjadi landasan penting untuk menyelaraskan pemahaman dan menyiapkan mekanisme koordinasi antarpihak yang terlibat dalam penyelenggaraan jaminan kesehatan.
Untuk mempercepat penerapan KAPJ, dibentuk task force yang melibatkan BPJS Kesehatan, Kementerian Kesehatan, Otoritas Jasa Keuangan (OJK), serta asosiasi asuransi kesehatan tambahan. Keterlibatan lintas lembaga tersebut mencerminkan kebutuhan akan koordinasi yang terstruktur dalam menerjemahkan hasil pembahasan ke dalam langkah implementasi. Masing-masing pihak berperan dalam proses persiapan sesuai dengan ruang lingkup dan kewenangannya.
Task force tersebut bertugas mempersiapkan berbagai aspek yang diperlukan agar penerapan KAPJ dapat berjalan secara terarah. Persiapan mencakup aspek kebijakan, operasional, dan tata kelola. Aspek kebijakan diperlukan untuk memastikan adanya landasan dan arah pelaksanaan yang jelas. Pada sisi operasional, tim menyiapkan kebutuhan koordinasi serta mekanisme pelaksanaan yang dapat diterapkan oleh para pihak. Sementara itu, aspek tata kelola disusun untuk mendukung pengaturan peran, hubungan kerja, dan proses koordinasi dalam pelaksanaan KAPJ.
Dengan demikian, perjanjian kerja sama tersebut tidak berdiri sebagai kesepakatan terpisah, melainkan menjadi bagian dari proses yang telah dibangun melalui pembahasan lintas lembaga. Forum KKSK menjadi ruang pembahasan awal yang memperkuat koordinasi, sedangkan task force berfungsi mendorong kesiapan penerapan secara lebih konkret. Kolaborasi BPJS Kesehatan, Kementerian Kesehatan, OJK, dan asosiasi asuransi kesehatan tambahan diharapkan dapat memastikan setiap kebutuhan kebijakan, operasional, serta tata kelola dipersiapkan secara selaras sebelum KAPJ diterapkan.
Direktur Jaminan Pelayanan Kesehatan BPJS Kesehatan, Abdi Kurniawan Purba, memandang kerja sama dengan 18 perusahaan asuransi tambahan sebagai langkah untuk memperkuat koordinasi manfaat program Jaminan Kesehatan Nasional (JKN) dan asuransi kesehatan tambahan (AKT). Koordinasi tersebut diarahkan untuk meningkatkan perlindungan peserta, terutama bagi mereka yang memiliki jaminan dari lebih dari satu penyelenggara. Dengan pembagian peran dan mekanisme penjaminan yang lebih jelas, manfaat dari setiap program dapat digunakan secara lebih terarah sesuai ketentuan yang berlaku.
Kerja sama ini juga dimaknai sebagai tonggak penting bagi pembentukan ekosistem jaminan kesehatan yang lebih kuat dan kolaboratif. Keterlibatan BPJS Kesehatan, penyelenggara AKT, serta fasilitas kesehatan diperlukan agar pelaksanaan koordinasi manfaat tidak berjalan secara terpisah. Kolaborasi antarpihak dapat membantu menyelaraskan prosedur, pertukaran informasi, dan pemahaman mengenai tanggung jawab masing-masing dalam proses pelayanan. Pendekatan tersebut diharapkan menciptakan sistem yang lebih konsisten, sekaligus mendukung peningkatan mutu pengalaman peserta ketika memanfaatkan layanan kesehatan.
Bagi peserta, penguatan koordinasi manfaat diharapkan memberikan kepastian pembiayaan sejak proses pelayanan hingga penyelesaian klaim. Peserta juga dapat memperoleh transparansi yang lebih baik mengenai penjamin utama, manfaat yang ditanggung, serta kemungkinan pembiayaan yang perlu dipenuhi berdasarkan ketentuan program. Selain itu, koordinasi yang lebih terintegrasi berpotensi memudahkan akses layanan karena BPJS Kesehatan, fasilitas kesehatan, dan penyelenggara AKT memiliki alur komunikasi yang lebih selaras. Dengan demikian, peserta tidak perlu menghadapi proses yang berulang atau informasi yang berbeda ketika menggunakan manfaat JKN dan AKT. Penguatan kerja sama ini menempatkan perlindungan peserta sebagai orientasi utama, dengan dukungan tata kelola penjaminan yang lebih terkoordinasi, terbuka, dan dapat dipahami oleh seluruh pihak yang terlibat dalam pelayanan kesehatan.
Menurut Abdi, Koordinasi Antar-Penyelenggara Jaminan (KAPJ) bukan merupakan konsep baru dalam sistem jaminan kesehatan nasional. Mekanisme ini telah memiliki dasar pengaturan dalam sejumlah regulasi yang mengatur kenaikan kelas perawatan serta pembayaran selisih biaya pelayanan. Ketentuan tersebut lain tercantum dalam Peraturan Presiden Nomor 59 Tahun 2024, Peraturan Menteri Kesehatan Nomor 3 Tahun 2023, dan Peraturan Menteri Kesehatan Nomor 51 Tahun 2018.
Kehadiran Keputusan Menteri Kesehatan (KMK) Nomor 1117 Tahun 2025 berfungsi mengoptimalkan pelaksanaan KAPJ agar koordinasi BPJS Kesehatan dan asuransi kesehatan tambahan (AKT) berlangsung lebih jelas, terukur, dan terlindungi. Penguatan dilakukan melalui penyelarasan data kepesertaan Jaminan Kesehatan Nasional (JKN) dan AKT yang masih aktif, penerapan sistem tagihan satu pintu, serta pengaturan proporsi pembiayaan BPJS Kesehatan dan AKT. Mekanisme tersebut juga ditujukan untuk melindungi peserta dari potensi biaya tambahan yang tidak sesuai dengan ketentuan.
Penerapan KAPJ mensyaratkan adanya perjanjian kerja sama BPJS Kesehatan dan AKT. Perjanjian ini menjadi dasar bagi kedua pihak dalam mengatur ruang lingkup manfaat, alur pelayanan, pembagian tanggung jawab, dan mekanisme pembayaran. Selain itu, status kepesertaan JKN dan AKT harus sama-sama aktif ketika peserta menerima pelayanan kesehatan.
Pelayanan juga wajib diberikan di fasilitas kesehatan yang bekerja sama dengan BPJS Kesehatan sekaligus AKT terkait. Persyaratan ini memastikan fasilitas kesehatan memahami skema koordinasi dan dapat memproses manfaat sesuai perjanjian. Di samping itu, harus tersedia sistem tagihan satu pintu. Melalui sistem terintegrasi tersebut, proses pengajuan, verifikasi, dan pembayaran biaya pelayanan dapat dilakukan secara lebih sederhana, sehingga mengurangi potensi tumpang tindih tagihan serta memperjelas porsi pembiayaan masing-masing pihak.